氢能应用新场景:氢冶金或成工业用氢核心主力赛道
在全球“双碳”目标全面落地、工业绿色低碳转型纵深推进的时代背景下,氢能作为零碳、高效、可再生的清洁能源,正加速替代传统化石能源,成为工业深度脱碳的核心载体。相较于化工、建材、电力等氢能应用场景,钢铁氢冶金凭借庞大的产业体量、极致的减碳需求、多元的技术落地路径,已然成为氢能工业化应用的核心赛道,未来将成长为工业领域氢能使用量最大的行业之一。2026年作为“十五五”规划开局之年,我国氢能产业正式迈入从政策驱动向市场驱动的关键转型期,工业氢能需求全面爆发,而氢冶金的规模化落地,将成为撬动工业氢能规模化应用的核心力量,重塑我国氢能产业应用格局与钢铁行业低碳发展格局。
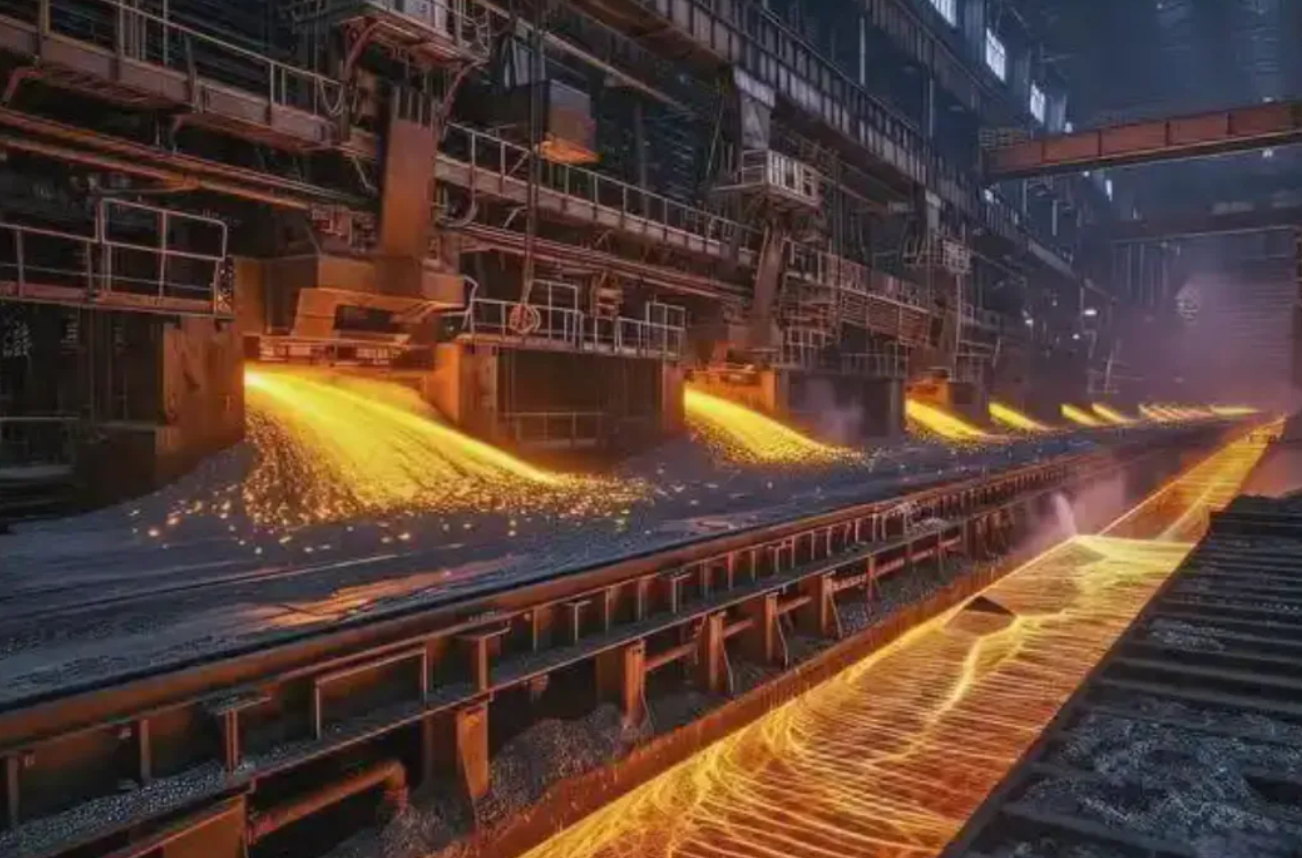
钢铁行业作为国民经济支柱产业,同时也是工业碳排放、化石能源消耗的重点领域,传统高炉炼铁工艺长期依赖焦炭作为还原剂和能源,碳排放量占据全国工业碳排放总量的重要比重。数据显示,我国生铁年产量超8亿吨,高炉数量、钢铁碳排放规模均占全球六成以上,传统冶金工艺的节能降碳潜力已逼近极限,单纯依靠能效优化、末端减碳已无法满足深度脱碳要求。在此背景下,“以氢代碳”的氢冶金技术彻底打破传统碳冶金的发展桎梏,通过绿氢替代焦炭完成铁矿石还原反应,可实现冶炼过程近零碳排放,是钢铁行业迈向深度脱碳的唯一可行路径,也为氢能规模化工业化应用提供了超级场景。
得益于钢铁行业庞大的生产基数与全面的转型需求,氢冶金的氢能消耗潜力远超其他工业细分领域,坐稳工业氢能应用第一赛道的发展态势已然明确。中国钢铁工业协会党委常委、副会长李毅仁指出,“十五五”时期是钢铁行业绿色低碳转型的攻坚期和窗口期,也是氢能产业规模化、商业化发展的黄金期,氢冶金不仅是钢铁脱碳的核心技术路径,更是工业氢能落地的核心载体,其产业规模和用氢体量,将持续领跑工业氢能应用领域。随着国家双碳战略、重点行业节能降碳、绿色制造等系列政策持续落地,钢铁行业氢冶金转型的路径愈发清晰,持续释放海量刚性用氢需求,为氢能产业规模化发展提供稳定市场支撑。
当前,我国氢冶金产业已彻底告别单一实验室研发、小规模中试的阶段,迈入工程化落地、规模化示范的全新发展周期,多元成熟的工艺路线为氢能大规模应用筑牢技术根基。经过多年产学研协同攻关,我国已成功培育出全氧富氢高炉、氢基竖炉直接还原、氢基熔融还原、氢基流化床、氢等离子体炼铁等多条并行发展的氢冶金工艺体系。不同工艺路线适配不同铁矿资源、生产场景和用氢模式,可全方位满足不同钢铁企业的低碳转型需求,为氢能多元化、大规模落地冶金场景提供了丰富技术支撑。
目前,国内氢冶金工业化布局已全面提速,一批标杆性示范项目陆续投产运行,持续拉动工业氢能消耗量稳步攀升。我国已建成宝武湛江、河钢张宣、山西中晋等多个氢基直接还原工业化产线,同时布局建设多套万吨级氢基竖炉中试装置,多项核心装备实现国产化突破,彻底打破国外技术垄断。不同于其他工业领域氢能小范围、试点化应用,氢冶金项目均为万吨级、百万吨级大型工业场景,单条产线年用氢量可达数千吨乃至上万吨,规模化项目的集中落地,正在快速拉升全国工业氢能消费总量。业内专家预判,未来5-10年,随着存量钢铁产能逐步完成氢冶金改造、新增零碳钢铁产能持续落地,钢铁行业氢能消费量将实现指数级增长,稳居工业领域氢能消费首位。
从行业发展基础来看,我国钢铁行业多年来深耕绿色低碳改造,为氢冶金大规模用氢奠定了完善的产业基础和生态体系。“十四五”以来,我国钢铁行业统筹节能、减污、降碳协同治理,绿色发展水平持续领跑全球。截至目前,全国302家钢铁企业完成超低排放改造,覆盖粗钢产能超9亿吨,超低排放成为行业发展基本门槛;极致能效三年行动圆满收官,143家企业、7.5亿吨粗钢产能纳入能效标杆培育体系,行业整体能效水平大幅提升。同时,我国搭建完成全球样本量最丰富、时效性最强的钢铁全产业链环境产品声明(EPD)平台,累计发布数百份碳足迹报告,为氢冶金用氢核算、低碳产能评价、氢能供需匹配提供了完善的数据支撑。
冶金工业信息标准研究院党委书记、院长张龙强表示,当前氢冶金产业正处于技术落地、产能扩张、需求爆发的关键机遇期,行业产学研用协同创新格局全面成型,技术迭代速度、工程落地速度持续加快,氢能规模化应用的产业生态日趋完善。相较于化工制氢、氢能储能、氢能交通等应用场景,氢冶金具备“需求稳定、体量巨大、适配绿氢、政策赋能”四大核心优势,是最具商业化价值和规模化潜力的工业氢能赛道,必然成为未来工业氢能消费的核心增量主体。
从区域布局来看,国内钢铁产业核心省份已率先发力,依托产业基础打造氢冶金产业高地,持续激活区域氢能消费市场。作为全国钢铁产业第一方阵的辽宁省,凭借完善的钢铁工业体系、深厚的产业积淀,将氢冶金转型作为老工业基地绿色升级的核心抓手,密集出台专项扶持政策,全力构建“绿电—绿氢—绿钢”全产业链条。目前,辽宁已依托鞍钢集团建成全球首套绿氢零碳流化床炼铁中试项目,依托东大工研院打造专业化低碳中试基地,持续推进工业副产氢过渡、绿氢替代升级的发展路径。区域内氢冶金项目的持续落地,不仅推动本地钢铁产业脱碳,更带动区域制氢、储氢、运氢全链条发展,形成氢能生产与冶金应用的双向赋能格局,为全国氢冶金规模化用氢提供了区域样板。
产业装备国产化突破,是氢冶金大规模用氢、普及化发展的核心保障,彻底扫清了氢能工业化大规模应用的成本与技术障碍。核心装备的国产化、标准化突破,有效提升了氢冶金项目的经济性,解决了长期以来制约绿氢冶金规模化应用的成本痛点,为氢能在钢铁行业的大规模、低成本普及应用筑牢硬件支撑。随着装备技术持续迭代,氢冶金用氢成本将持续下降,进一步释放海量工业用氢需求。
面向“十五五”及未来中长期发展,氢冶金引领工业氢能大规模应用的趋势已不可逆转,行业正通过技术创新、标准建设、产业协同三重发力,持续放大氢能应用体量。行业专家提出,未来需持续强化氢冶金全链条技术协同创新,聚焦绿氢制取、储存、输送、氢基竖炉冶炼等关键环节攻关,打通氢能生产到冶金应用的全链条堵点;加快完善氢冶金行业标准体系,健全碳足迹核算、绿色钢材评价、氢能应用规范等标准,以标准化引领氢能规模化、规范化应用;推动数字技术与绿色冶金深度融合,依托大数据、人工智能优化氢能配比、冶炼工艺、能碳管理水平,提升氢能利用效率,让每一份绿氢资源最大化赋能钢铁脱碳。
从全球产业格局来看,世界钢铁工业正开启从“碳冶金”向“氢冶金”的革命性跨越,全球绿铁技术、供应链、贸易规则正处于重塑关键期。未来10-20年,是氢冶金技术规模化、氢能应用普及化的战略窗口期,我国钢铁行业将立足技术创新贡献者、供应链核心组织者、国际规则制定参与者的三重定位,持续推动氢冶金产业扩容升级。随着全球绿色低碳贸易规则逐步完善,零碳钢铁产品的市场竞争力持续提升,将进一步倒逼钢铁企业加速氢冶金改造,持续扩大氢能应用规模。
纵观工业氢能各应用赛道,氢能化工应用场景有限、体量偏小,氢能储能受技术成本制约尚未大规模普及,氢能交通应用增速平缓,而氢冶金依托万亿级钢铁产业体量、刚性的脱碳政策要求、成熟的技术工艺、持续迭代的装备体系,具备无可比拟的规模化用氢优势。业内普遍预判,未来五年,我国钢铁行业氢能消费量将保持年均两位数以上的增速,逐步超越其他工业领域,成为工业氢能消费第一大行业,为我国氢能产业高质量发展提供核心市场支撑,助力全国双碳目标稳步落地。
综上,在政策赋能、技术突破、产业升级、市场刚需的多重驱动下,氢冶金的规模化发展已成必然趋势。作为钢铁行业深度脱碳的核心路径、工业氢能落地的超级场景,氢冶金将持续释放海量、稳定、长期的用氢需求,毫无悬念地成为工业领域氢能使用量最大的行业,不仅引领钢铁工业开启零碳新时代,更将推动我国氢能产业完成从试点示范到规模化商业化的关键跨越,为全国工业绿色低碳转型提供核心动能。